BAROMETRE IMMOBILIER OCTOBRE 2026
Baromètre immobilier octobre 2026 : la reprise résiste-t-elle aux tensions sur les prix et le crédit ?
Le marché immobilier français aborde le dernier trimestre 2026 entre reprise des transactions, correction des prix et remontée des taux de crédit. Découvrez les dernières tendances nationales, les prix par région et par ville et les perspectives pour acheter ou vendre.
Sommaire
Infographie : les chiffres clés de l’immobilier en octobre 2026
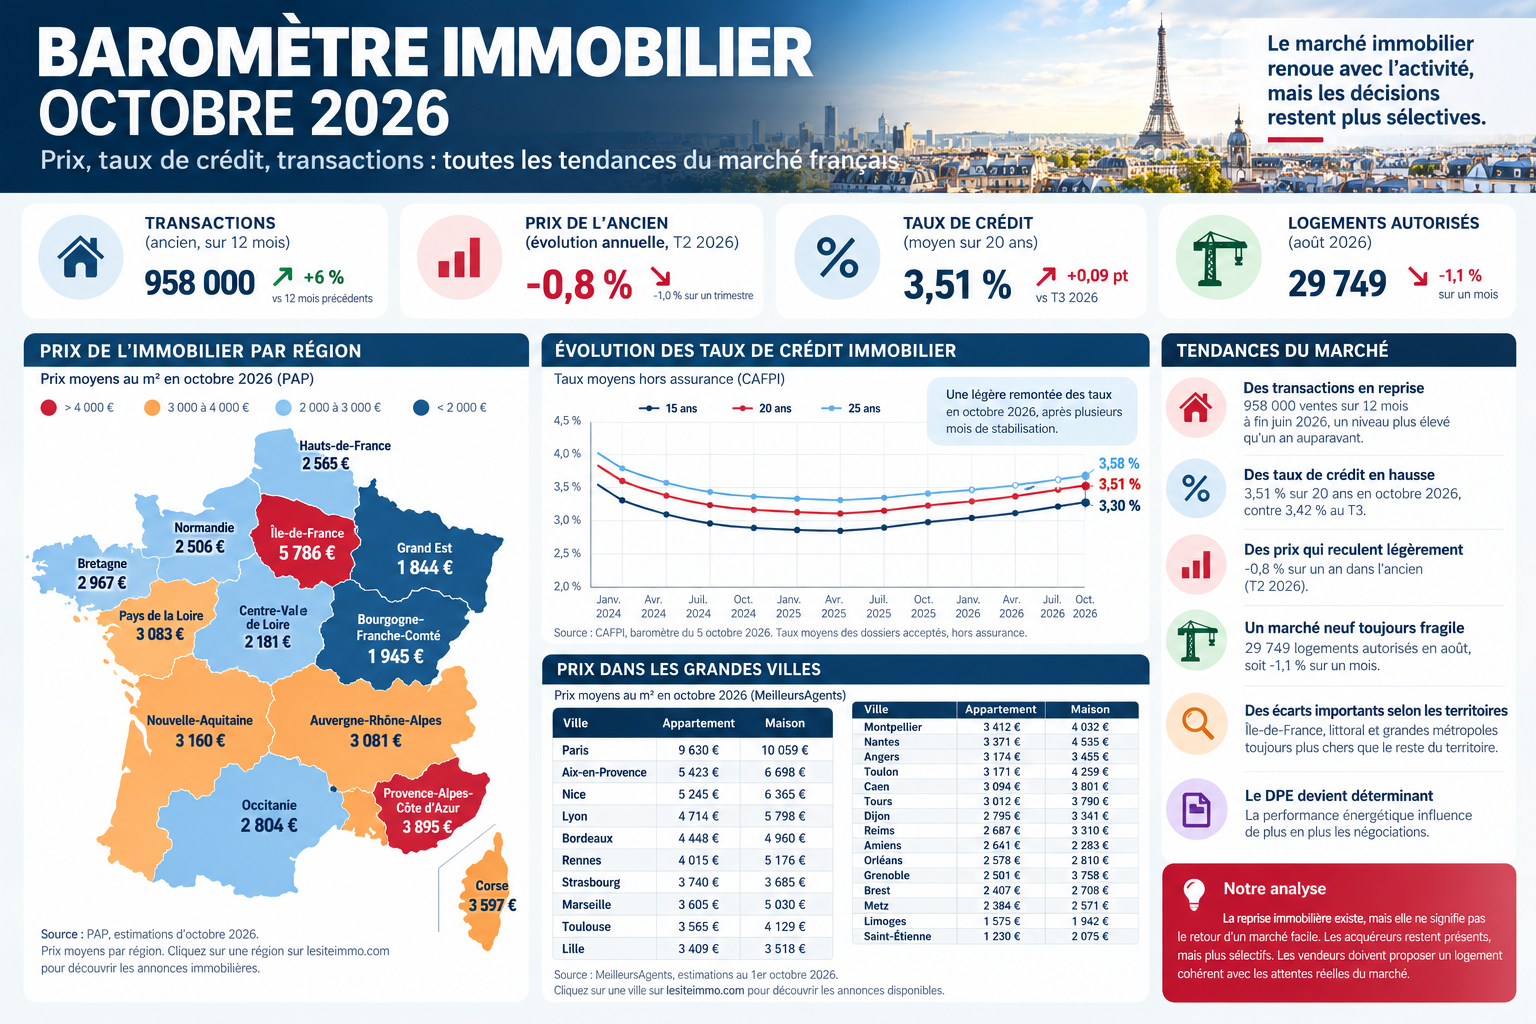
Le marché immobilier peut-il maintenir sa reprise ?
Avec environ 958 000 transactions de logements anciens sur douze mois à fin juin 2026, le marché français retrouve un niveau d’activité plus favorable que celui observé un an auparavant. La progression traduit le retour de projets immobiliers longtemps différés, mais elle ne garantit pas une nouvelle accélération des ventes.
Les changements professionnels, les évolutions familiales et les besoins de mobilité continuent d’alimenter la demande. Toutefois, les ménages doivent toujours composer avec un financement plus coûteux que durant les années de taux exceptionnellement bas.
Cette situation explique pourquoi les comportements restent contrastés. Les logements correctement estimés trouvent plus facilement leur public, tandis que les biens affichés au-dessus des références locales rencontrent davantage de difficultés.
Pourquoi les prix immobiliers reculent-ils ?
Selon les derniers indices Notaires-Insee disponibles, les prix des logements anciens diminuent de 1 % au deuxième trimestre 2026 par rapport au trimestre précédent. Sur un an, le recul atteint 0,8 %.
La correction reste modérée, mais elle montre que la reprise des transactions ne provoque pas automatiquement une nouvelle hausse des prix. Le marché entre plutôt dans une période de rééquilibrage entre les attentes des vendeurs et les capacités financières des acquéreurs.
| Indicateur | Évolution annuelle | Analyse |
|---|---|---|
| Ensemble des logements anciens | -0,8 % | Correction |
| Appartements anciens | -0,1 % | Quasi-stabilité |
| Maisons anciennes | -1,3 % | Repli |
| Ancien en Île-de-France | -0,3 % | Quasi-stabilité |
| Ancien en province | -1,0 % | Repli |
Source : Insee, indices Notaires-Insee du deuxième trimestre 2026. Variations sur un an.
Les maisons restent-elles plus sensibles à la baisse ?
La distinction entre maisons et appartements devient particulièrement importante. Les appartements anciens résistent davantage, avec un recul annuel limité à 0,1 %, tandis que les maisons enregistrent une baisse de 1,3 %.
Le coût global de la propriété individuelle joue un rôle croissant. Les dépenses de chauffage, d’entretien, de rénovation énergétique et de déplacement peuvent peser fortement sur le budget des ménages. Une maison nécessitant des travaux importants devient donc plus sensible à la négociation.
Les moyennes nationales ne suffisent plus à déterminer la valeur d’un logement. Son emplacement, son état, sa performance énergétique et son prix par rapport aux biens concurrents deviennent déterminants.
Quels sont les prix immobiliers par région en octobre 2026 ?
Les différences régionales restent considérables. L’Île-de-France conserve les valeurs les plus élevées pour les appartements, tandis que la région Provence-Alpes-Côte d’Azur présente un niveau particulièrement important pour les maisons. À l’inverse, plusieurs régions du centre et de l’est de la France proposent des prix plus accessibles.
Le tableau suivant présente les estimations régionales au mètre carré d’octobre 2026. Il distingue les appartements des maisons afin d’éviter les comparaisons trompeuses.
| Région | Appartement / m² | Maison / m² |
|---|---|---|
| Île-de-France | 5 786 € | 3 527 € |
| Provence-Alpes-Côte d’Azur | 3 895 € | 3 910 € |
| Corse | 3 597 € | 3 741 € |
| Nouvelle-Aquitaine | 3 160 € | 1 938 € |
| Pays de la Loire | 3 083 € | 2 246 € |
| Auvergne-Rhône-Alpes | 3 081 € | 2 455 € |
| Bretagne | 2 967 € | 2 288 € |
| Occitanie | 2 804 € | 2 218 € |
| Hauts-de-France | 2 565 € | 1 816 € |
| Normandie | 2 506 € | 2 051 € |
| Centre-Val de Loire | 2 181 € | 1 695 € |
| Bourgogne-Franche-Comté | 1 945 € | 1 595 € |
| Grand Est | 1 844 € | 1 583 € |
Source : PAP, estimations d’octobre 2026. Cliquez sur une région pour découvrir les annonces immobilières disponibles sur lesiteimmo.com.
Les différences de prix entre régions traduisent notamment l’attractivité des bassins d’emploi, la proximité des grandes métropoles, les infrastructures de transport et la pression foncière. Elles cachent également des écarts importants entre les centres urbains, les communes périurbaines et les territoires ruraux.
Quels sont les prix dans les grandes villes françaises ?
Le classement des grandes villes confirme l’importance de l’analyse locale. Paris reste très au-dessus des autres métropoles pour les appartements, tandis que Nice, Aix-en-Provence et Lyon présentent également des niveaux élevés.
À l’inverse, des villes comme Saint-Étienne, Limoges ou Le Mans proposent des prix au mètre carré nettement inférieurs, même si la qualité du quartier et les caractéristiques du logement restent décisives.
| Grande ville | Appartement / m² | Maison / m² |
|---|---|---|
| Paris | 9 630 € | 10 059 € |
| Aix-en-Provence | 5 423 € | 6 698 € |
| Nice | 5 245 € | 6 365 € |
| Lyon | 4 714 € | 5 798 € |
| Bordeaux | 4 448 € | 4 960 € |
| Rennes | 4 015 € | 5 176 € |
| Strasbourg | 3 740 € | 3 685 € |
| Marseille | 3 605 € | 5 030 € |
| Toulouse | 3 565 € | 4 129 € |
| Lille | 3 409 € | 3 518 € |
| Montpellier | 3 412 € | 4 032 € |
| Nantes | 3 371 € | 4 535 € |
| Angers | 3 174 € | 3 455 € |
| Toulon | 3 171 € | 4 259 € |
| Caen | 3 094 € | 3 801 € |
| Tours | 3 012 € | 3 790 € |
| Dijon | 2 795 € | 3 341 € |
| Reims | 2 687 € | 3 310 € |
| Amiens | 2 641 € | 2 283 € |
| Orléans | 2 578 € | 2 810 € |
| Grenoble | 2 501 € | 3 758 € |
| Brest | 2 407 € | 2 708 € |
| Metz | 2 384 € | 2 571 € |
| Limoges | 1 575 € | 1 942 € |
| Saint-Étienne | 1 230 € | 2 075 € |
Source : Lesiteimmo, estimations au 1er octobre 2026. Les noms des villes renvoient vers les recherches immobilières de lesiteimmo.com.
Le prix d’un appartement parisien et celui d’un logement à Limoges ne répondent pas aux mêmes contraintes de marché. La densité de l’emploi, la demande locative, les transports et la rareté foncière expliquent une partie de ces écarts. La comparaison doit également intégrer le pouvoir d’achat local et les dépenses de logement.
Les taux de crédit remontent-ils en octobre 2026 ?
Le financement constitue l’un des principaux points de vigilance de cette rentrée. D’après le baromètre CAFPI du 5 octobre 2026, les taux moyens atteignent 3,30 % sur quinze ans, 3,51 % sur vingt ans et 3,58 % sur vingt-cinq ans.
Ces niveaux confirment une progression par rapport à la moyenne du troisième trimestre. Cette évolution peut peser sur la capacité d’emprunt des ménages, notamment pour les primo-accédants dont le budget est déjà contraint.
| Durée | T3 2026 | Octobre 2026 | Écart |
|---|---|---|---|
| 10 ans | 3,12 % | 3,14 % | +0,02 pt |
| 15 ans | 3,22 % | 3,30 % | +0,08 pt |
| 20 ans | 3,42 % | 3,51 % | +0,09 pt |
| 25 ans | 3,52 % | 3,58 % | +0,06 pt |
Source : CAFPI, publication du 5 octobre 2026. Taux moyens des financements observés, hors assurance. Le graphique compare une moyenne trimestrielle à un relevé mensuel, et non deux mois consécutifs.
Quel impact la hausse des taux a-t-elle sur les emprunteurs ?
Pour un emprunt de 250 000 euros sur vingt ans, le passage d’un taux de 3,42 % à 3,51 % représente environ dix euros supplémentaires de mensualité hors assurance. Sur la durée totale du crédit, le coût additionnel se chiffre à plusieurs milliers d’euros.
La difficulté concerne principalement les ménages proches de leur capacité maximale d’endettement. Une variation limitée du taux peut réduire le capital empruntable ou imposer un apport personnel plus important.
Les banques continuent toutefois de différencier leurs offres selon les dossiers. La stabilité professionnelle, l’épargne disponible, la gestion des comptes et le niveau d’endettement restent essentiels pour obtenir de bonnes conditions.
Le logement neuf commence-t-il à se redresser ?
Le secteur de la construction demeure fragile. En août 2026, environ 29 749 logements sont autorisés, soit un recul de 1,1 % sur un mois. Les mises en chantier atteignent environ 27 663 logements, selon les estimations provisoires.
Ces chiffres traduisent une amélioration partielle de l’activité, sans constituer encore un véritable retour à la normale. Le coût du foncier, les dépenses de construction et les difficultés de commercialisation continuent de peser sur les programmes immobiliers.
Pourquoi le DPE influence-t-il davantage les négociations ?
La performance énergétique devient un critère de décision incontournable. Les acquéreurs examinent désormais les dépenses de chauffage, l’isolation, les charges de copropriété et le montant des travaux avant de formuler une offre.
Un logement énergivore peut toujours se vendre, mais son prix doit tenir compte des dépenses futures. À l’inverse, un bien rénové et correctement classé peut présenter un avantage commercial dans un marché plus sélectif.
Faut-il acheter maintenant ou attendre 2027 ?
Le contexte d’octobre 2026 ne justifie ni une précipitation générale ni un attentisme systématique. Un achat reste pertinent lorsque le financement est soutenable, que le logement répond à un besoin durable et que son prix correspond au marché local.
Pour les primo-accédants, la préparation du dossier bancaire devient particulièrement importante. Les frais d’acquisition, les charges et les travaux doivent être intégrés dès le départ.
Comment les vendeurs doivent-ils adapter leur stratégie ?
Le retour des acheteurs ne suffit pas à compenser une estimation trop élevée. Les logements proposés au-dessus des références locales risquent de rester longtemps disponibles, même lorsque la demande existe.
Les premières semaines de commercialisation restent déterminantes. La qualité des photographies, la précision de l’annonce, les diagnostics et la cohérence du prix influencent directement les prises de contact.
Sur lesiteimmo.com, les acquéreurs peuvent comparer les annonces immobilières et explorer les offres disponibles dans les territoires qui les intéressent.
Quelles perspectives pour la fin de l’année 2026 ?
Le dernier trimestre doit permettre de vérifier si la reprise des transactions peut se maintenir. Les prochaines publications officielles préciseront également si la correction des prix observée au deuxième trimestre se prolonge.
Les taux de crédit restent un facteur déterminant. Une nouvelle remontée pourrait réduire la capacité d’achat de certains ménages, tandis qu’une stabilisation favoriserait la consolidation du marché.
Les différences locales devraient continuer de jouer un rôle majeur. Les logements correctement estimés, bien situés et peu énergivores conservent de meilleurs arguments que les biens cumulant prix élevé et travaux importants.
La reprise immobilière existe, mais elle ne signifie pas le retour d’un marché facile
Octobre 2026 confirme une évolution profonde des comportements. Les acquéreurs restent présents, mais ils analysent davantage le coût global du logement et les conditions de financement. Les vendeurs doivent accepter que la valeur d’un bien ne repose plus uniquement sur son emplacement ou sur les prix d’hier.
La performance énergétique, l’état du bâtiment, la qualité du quartier et le montant des travaux prennent une place croissante dans la décision.
Notre conseil : privilégier une analyse locale précise et un financement maîtrisé plutôt qu’une décision fondée uniquement sur les moyennes nationales.
Que retenir du baromètre immobilier d’octobre 2026 ?
Le marché immobilier français retrouve progressivement un niveau d’activité plus satisfaisant, mais il doit composer avec des conditions de financement plus exigeantes.
La baisse annuelle de 0,8 % des prix de l’ancien, observée au deuxième trimestre, montre que la stabilisation n’est pas encore acquise. La remontée du taux moyen sur vingt ans à 3,51 % en octobre constitue un facteur supplémentaire de vigilance.
Pour les acquéreurs, l’enjeu consiste à acheter au juste prix sans fragiliser leur situation financière. Pour les vendeurs, il s’agit de proposer un logement cohérent avec les attentes du marché.
Octobre 2026 confirme ainsi une tendance de fond : l’immobilier français redevient un marché de décisions réfléchies, où la connaissance du territoire et la qualité du bien prennent le pas sur les anticipations générales.
Source : https://news.lesiteimmo.com/2026/10/10/barometre-immobilier-octobre-2026/